Organisasjon og ledelse
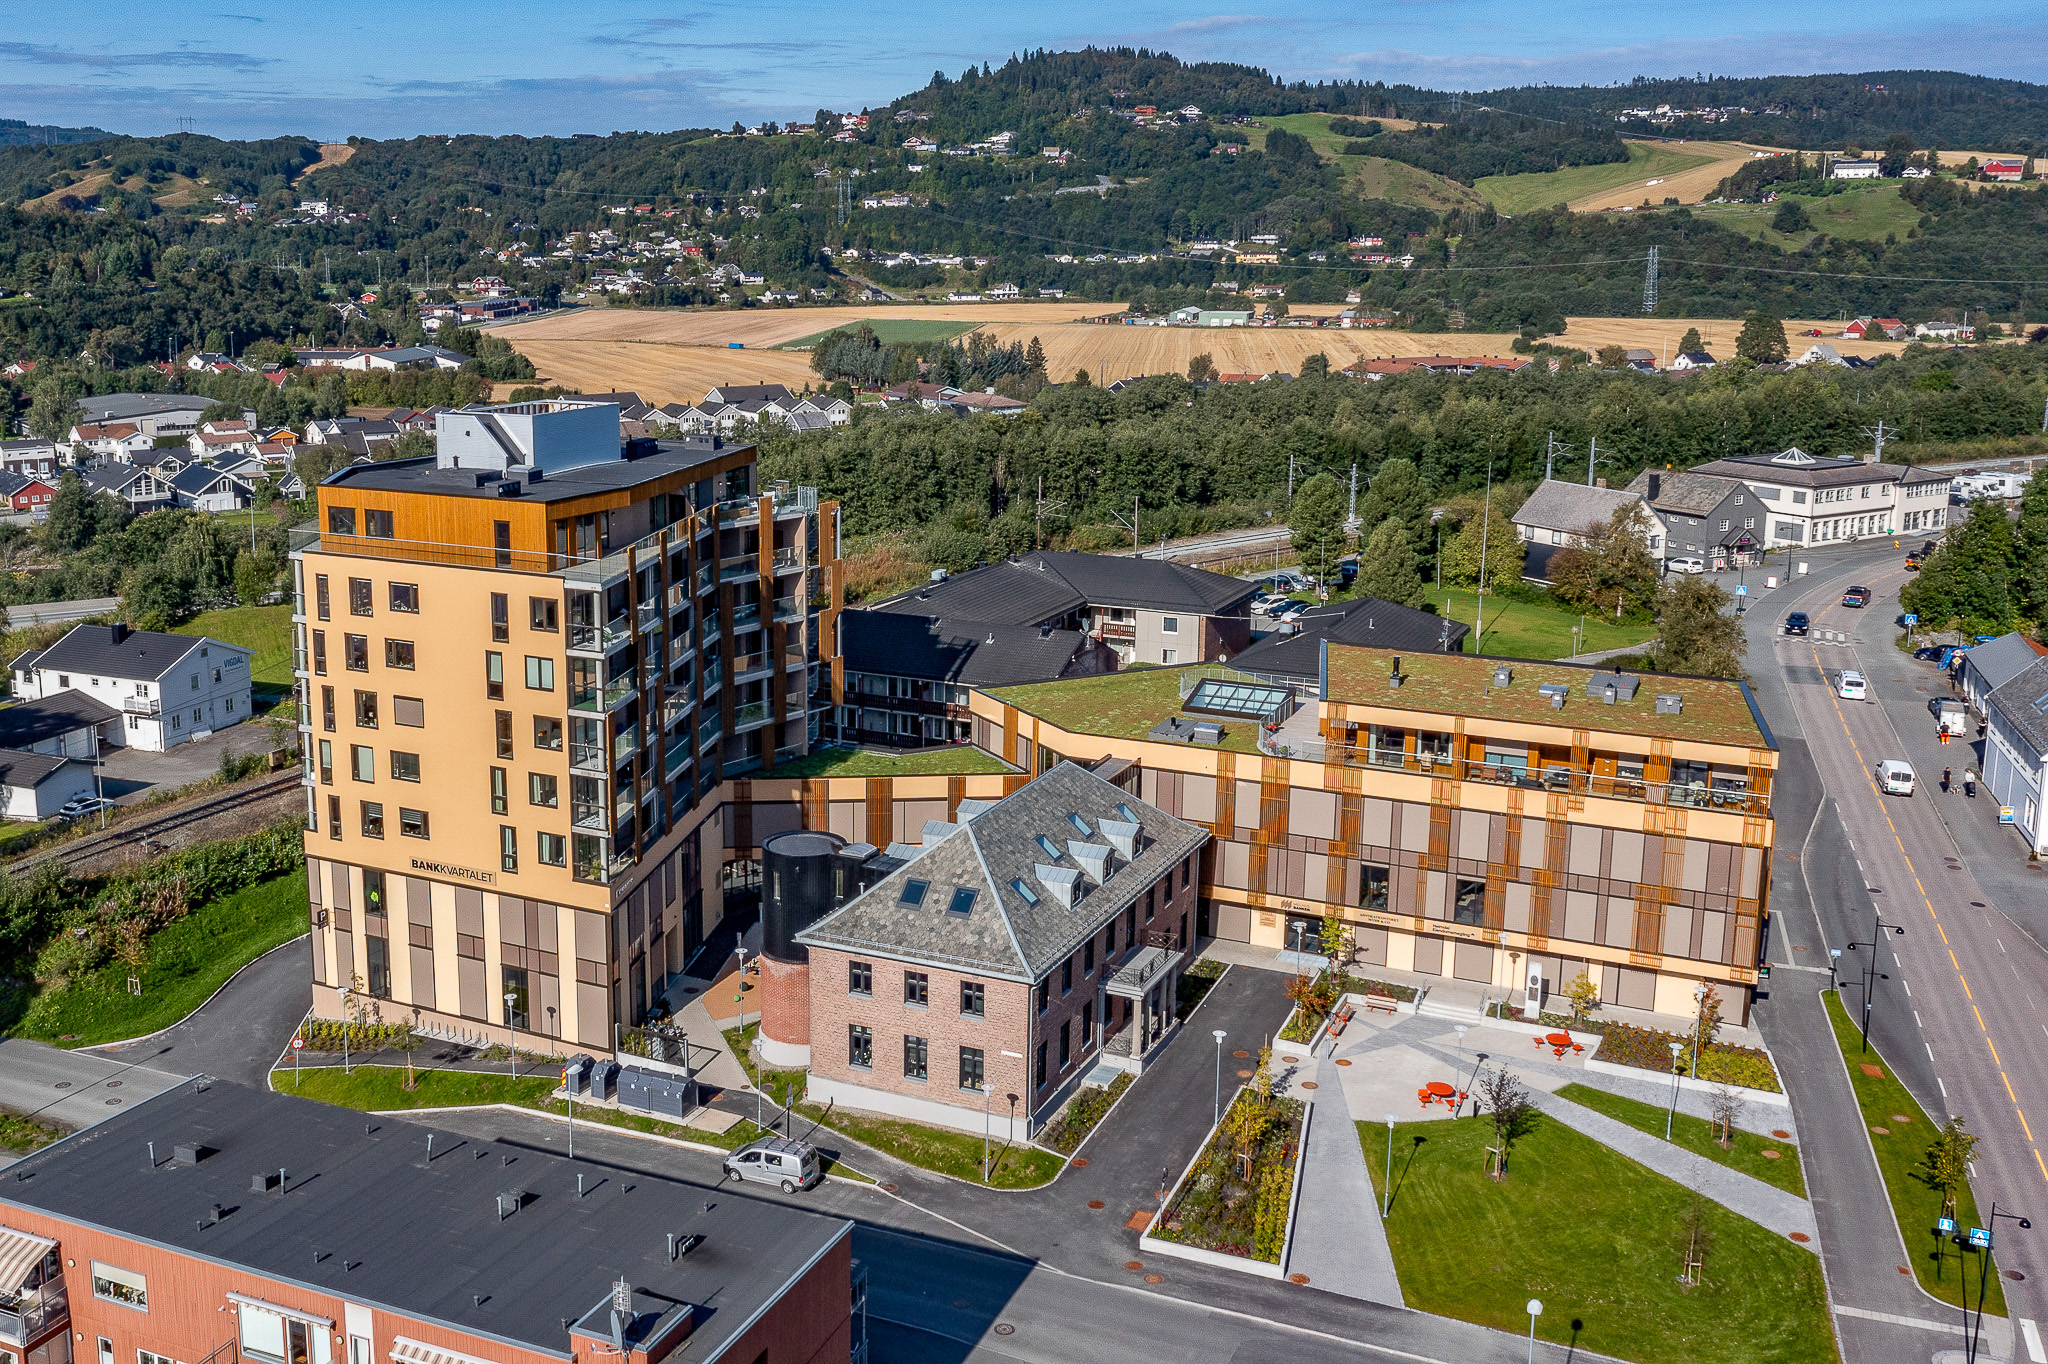
Melhus Sparebank er en selvstendig sparebank med tradisjoner tilbake til 1840. I 1923 fikk banken kjøpt en tomt der banken er lokalisert i dag, og oppførte sitt første bankbygg i 1928. I 2023 stod det nye «Bankkvartalet» på Melhus ferdig, og bankbygget fra 1928 er totalrenovert som en del av dette. Bankens hovedkontor ligger i Melhus, 2 mil sør for Trondheim. Banken har kontorer i Melhus, Korsvegen, Ler, Heimdal og Trondheim.
Melhus Sparebank er et fullverdig finanshus som tilbyr tjenester innenfor lån, sparing og forsikring til både privatmarkedet og bedriftsmarkedet. I tillegg tilbyr vi tjenester innenfor eiendomsmegling gjennom Heimdal Eiendomsmegling AS og regnskapstjenester gjennom Melhus Regnskap AS.
Bankens hovedstrategi
MelhusBanken sitt samfunnsoppdrag er å skape muligheter og økonomisk trygghet for våre kunder gjennom helhetlig rådgiving. Dette innebærer at kundene skal få mer enn gode løsninger hos oss. Lån, forsikring og ulike spareløsninger leveres sammen med kompetent rådgivning slik at kundene får løsninger som er tilpasset deres livssituasjon og behov. Rådgivningen skal leveres på en personlig og forståelig måte. Gjennom kombinasjonen av produkter og rådgivning skaper vi både muligheter og trygghet for våre kunder.
Til grunn for vårt kundearbeid ligger vårt kundeløfte “Hjelp til gode valg. Alltid!” For kundene betyr dette at de skal være sikre på at de får løsninger tilpasset sine behov, og at de anbefalte løsningene ikke påvirkes av bankens eventuelle interesser.
Vi ser at ulike kundegrupper foretrekker ulike løsninger fra sin bank. Den generelle utviklingen gjør at samfunnet krever mer av oss som enkeltindivider. Som bank skal vi hjelpe våre kunder, og vi skal være spesielt godt tilpasset kunder som foretrekker en bank som aktivt følger opp med:
- Kompetent rådgiving i alle livets faser for alle behov innen lån, sparing og forsikring
- Enkel bankhverdag og konkurransedyktige betingelser
I enkel bankhverdag ligger både enkel tilgang til rådgivning og gode selvbetjeningsløsninger.
Til grunn for vårt arbeid både ut mot kundene og internt ligger våre verdier:
- Vi er tett på - For å vise at vi bryr oss og engasjerer oss i andre og deres situasjon.
- Vi spør - For å forstå, slik at vår kompetanse kommer best mulig til nytte.
- Vi gjennomfører - For å skape tillit og kvalitet gjennom handling og oppfølging.
- Vi er sterkest sammen - Gjennom samspill blir vi en enda bedre bank for kundene, lokalsamfunnet og oss selv.
I tillegg til å være en god bank for våre kunder engasjerer vi oss i å utvikle et bærekraftig lokalsamfunn med et variert, lokalt næringsliv. Vi engasjerer oss også gjennom sponsorater, gaver og ressurser til frivillig arbeid til lag og foreninger. Vi vet at vårt bidrag bidrar til at det skapes gode vilkår for barn og ungdom i vårt nærmiljø. En del av vårt samfunnsansvar er at vi også jobber aktivt for EUs klimamål om klimanøytralitet innen 2050. Dette gjelder både arbeid ut mot våre kunder og hvordan vi innretter drift av banken.
Tilknytning til Eika-Alliansen
Eika Alliansen er en av de viktigste bidragsyterne til norske lokalsamfunn
Melhusbanken er aksjonær i Eika Gruppen AS og en del av Eika Alliansen, som ved årsskiftet bestod av 46 selvstendige lokalbanker, Eika Gruppen og Eika Boligkreditt. Med en samlet forvaltningskapital på over 500 milliarder kroner og 3500 ansatte, er Eika Alliansen en av de største og viktigste aktørene i det norske bankmarkedet.
Alliansebankene styrker lokalsamfunnet
De 46 lokalbankene i Eika Alliansen betjener 930.000 personkunder og 80.000 bedriftskunder gjennom nærmere 200 bankkontorer i over 120 kommuner. Bankene har kompetente og autoriserte rådgivere med personlig engasjement for sine kunder og lokalsamfunn. Med effektive rådgiverløsninger og gode kundeløsninger i den digitale hverdagsbanken, får kundene i en Eika-bank en unik kundeopplevelse. Deres lokale tilstedeværelse og denne samlede kundeopplevelsen er lokalbankenes viktigste konkurransefortrinn, noe som har resultert i noen av landets mest tilfredse kunder både i person- og bedriftsmarkedet. Alliansebankene bidrar til økonomisk vekst og trygghet for privatkunder og lokalt næringsliv over hele Norge.
Eika styrker lokalbankene
Eikas kjernevirksomhet er å sikre alliansebankene moderne, kostnadseffektiv og sikker bankdrift gjennom gode produkt- og tjenesteleveranser. Dette inkluderer en komplett kjernebankløsning fra TietoEvry og annen bankinfrastruktur med de beste løsningene for både bankenes ansatte og kunder. Eika har et høyt kompetent miljø for utvikling og drift av digitale bank- og kundeløsninger, som i stor grad bidrar til bankenes konkurransekraft. Bankene prioriterer løsningene som skal utvikles, noe som bidrar til en god kundeopplevelse, høy sikkerhet og effektiv bankdrift, tilpasset stadig strengere regulatoriske krav.
Gjennom Eika får bankene og deres kunder tilgang til et bredt spekter av finansielle produkter, kommersielle løsninger og kompetansehevende tjenester. Dette inkluderer forsikringsprodukter, kort- og smålånsprodukter, spareprodukter i fond, samt eiendomsmegling gjennom Aktiv Eiendomsmegling.
I 2024 fusjonerte Eika Forsikring med Fremtind Forsikring, og Eika Kredittbank fusjonerte med Sparebank1 Kreditt, som ble Kredittbanken AS. Disse sammenslåingene styrker selskapenes konkurransekraft og bidrar til å styrke lokalbankene. Melhusbanken er medeier og distributør av produkter fra både Kredittbanken AS og Fremtind Forsikring, som leverer et bredt spekter av forsikringsprodukter.
Eika Kundesenter og Eika Servicesenter leverer tjenester som sikrer lokalbankene bedre kundeservice gjennom økt tilgjengelighet og effektiv kommunikasjon.
I tillegg tilbyr Eika kompetanseutvikling og opplæring gjennom Eika Skolen, virksomhetsstyring med Eika ViS, økonomi- og regnskapstjenester med Eika Økonomiservice, depottjenester med Eika Depotservice, samt en rekke andre tjenester innen bærekraft, næringspolitikk, kommunikasjon, marked og merkevare. Alt for å ivareta lokalbankenes ulike behov.
Eika Boligkreditt sikrer lokalbankene langsiktig og stabil finansiering
Eika Boligkreditt er lokalbankenes boligkredittforetak, direkte eid av 58 selvstendige norske lokalbanker. Eika Boligkreditts hovedformål er å sikre lokalbankene tilgang til langsiktig og konkurransedyktig finansiering. Selskapet har tillatelse til å finansiere sin utlånsvirksomhet ved utstedelse av internasjonalt ratede obligasjoner med fortrinnsrett (OMF). Dette gir Eika Boligkreditt mulighet til å oppta lån i det norske og internasjonale finansmarkedet, og til enhver tid søke finansiering der man oppnår markedets beste betingelser. Gjennom Eika Boligkreditt får eierbankene tilgang til langsiktig og gunstig finansiering, og kan opprettholde konkurransekraften mot større norske og internasjonale banker.
Eika Boligkreditt har ved utgangen av tredje kvartal 2024 en forvaltningskapital på om lag 125 milliarder kroner og står dermed for en betydelig andel av eierbankenes eksternfinansiering.
Tilknyttede selskap
Heimdal Eiendomsmegling
Heimdal Eiendomsmegling AS er bankens deleide eiendomsmeglerselskap og er samlokalisert med banken i Melhus, Heimdal og Trondheim. MelhusBanken har siden 2009 vært eier i Heimdal Eiendomsmegling AS og eier 41,45% av selskapet. Øvrige eiere er Heimdal-Gruppen AS med 29% og ansatte i selskapet med 29,55%.
Heimdal Eiendomsmegling har i 2024 solgt til sammen 2.171 nye og brukte boliger (2.140 i 2023). Markedsandelen for bruktbolig utgjør totalt 14,1% (14.8% i 2023) i Trøndelag. I Trondheim var markedsandelen 16.3% (17.1% i 2023). Det gjør foretaket til nest største eiendomsmeglerforetak i fylket. Omsetningen for 2024 ble kr 145,4 mill kr (137,4 mill kr i 2023) og resultat før skatt ble kr 3,5 mill kr. (1,3 mill kr i 2023).
Melhus Regnskap
I 2015 kjøpte MelhusBanken 34% av aksjene i Melhus Regnskap AS. Melhus Regnskap AS er det ledende regnskapskontoret i kommunen med kunder innenfor næringsliv og landbruk. Regnskapskontoret har ca. 850 kunder og 26 årsverk.
Driftsinntektene i selskapet er på ca. 34,7 mill. kr., en økning på ca. 1,0 mill. kr. fra i fjor. Resultatet er på ca. 3,8 mill. kr. før skatt, mot 2,2 mill. kr. i fjor.
Selskapsstyring
Eierstyring og selskapsledelse
MelhusBanken følger norsk anbefaling for eierstyring og selskapsledelse (NUES) så langt den passer for en sparebank. For å utvikle et godt tillitsforhold mellom banken og de viktigste interessegruppene er det nødvendig med gode styringssystemer for virksomheten. Dette innebærer blant annet en modell for eierstyring og selskapsledelse som klargjør rolledeling mellom eiere, styret og daglig ledelse ut over det som følger av lovgivning.
Eierstyring og selskapsledelse i MelhusBanken omfatter de verdier, mål og prinsipper som banken styres og kontrolleres etter.
Generalforsamlingen
Bankens øverste organ er generalforsamlingen. Generalforsamlingen består av til sammen 24 representanter og er sammensatt av 9 egenkapitalbeviseiervalgte, 6 kundevalgte, 6 ansattevalgte og 3 offentlig valgte representanter.
Generalforsamlingen velger bankens styre og fastsetter styrets honorar. Styret er generalforsamlingens organ for å lede og utøve den strategiske og operative driften av banken. Bankens vedtekter fastsettes av generalforsamlingen. Vedtektsendringer krever 2/3 flertall samt at minimum 50% av medlemmene i generalforsamlingen er til stede. Generalforsamlingen beslutter videre egenkapitalemisjoner, erverv av egne egenkapitalbevis, opptak av fondsobligasjonslån og ansvarlig lån. Generalforsamlingen godkjenner også bankens årsregnskap.
Generalforsamlingen har i 2021 vedtatt retningslinjer for godtgjørelse for ledende personer. I henhold til disse retningslinjene skal styret utarbeid en rapport om godtgjørelse til ledende personer, som skal behandles av generalforsamlingen. Denne er offentliggjort på bankens hjemmesider.
Valgkomiteer
Finansforetaksloven regulerer hvordan valgkomitearbeidet skal foregå i banken. Ansattes representanter og offentlig oppnevnte representanter til generalforsamlingen har egne prosedyrer. Kundevalgte velges i et eget valgmøte, etter innstilling fra en egen valgkomite som jobber etter fastsatt instruks. Egenkapitalbeviseierne velger også medlemmer i eget valgmøte, etter innstilling fra egen valgkomite som jobber etter fastsatt instruks.
Generalforsamlingen har egen valgkomite som foreslår medlemmer til styret, honorarsatser til tillitsvalgte og medlemmer til gaveutdelingskomiteen. Valgkomiteen består av en representant fra hver av de fire grupperinger i generalforsamlingen. Generalforsamlingen har fastsatt egen instruks for komiteen. Valgkomiteens systematiske arbeid har tilført bankens styre god og variert kompetanse.
Styret
Styret er generalforsamlingens organ for å lede og utøve den strategiske og operative driften av banken. Styret skal bestå av 4 - 7 representanter som velges av generalforsamlingen. I tillegg kan ansatte kreve representasjon iht. loven. Styret består per 31.12.2024 av 6 personer valgt av generalforsamlingen og 2 ansattevalgte medlemmer. Alle styrerepresentanter velges for 2 år av gangen. Generalforsamlingen velger styrets leder og styrets nestleder. Det er utarbeidet en egen styreinstruks, og det er vedtatte en egen årsplan for styret. Styret foretar en årlig egenevaluering.
Styret fører løpende kontroll med bankens drift og risikoeksponering gjennom månedlige ledelsesrapporter og kvartalsvis regnskapsrapport og risikorapport. Styret har utarbeidet og vedtatt policydokumenter innenfor alle vesentlige risikoområder i banken, som inkluderer policy for virksomhets- og risikostyring, likviditetsrisiko, markedsrisiko, kredittrisiko og operasjonell risiko.
Ved valg av medlemmer til styret vurderes kompetanse, kapasitet, mangfold og geografiske tilknytning. Alle styremedlemmer velges for 2 år av gangen. Styrets leder velges av generalforsamlingen for ett år av gangen. Styrets medlemmer er:
- Bjarne Berg, 55 år, er styrets leder og har vært medlem siden 2004. Han er utdannet sivilmarkedsfører fra BI og har en Cand.mag fra NTNU med mellomfag i Samfunnsøkonomi. Bjarne er daglig leder i Rosenborg Reklame AS, som fungerer som bankens eksterne forbindelse innen markedsføring.
- Merethe Moum, 48 år, er styrets nestleder og har vært medlem siden 2018. Hun er utdannet sivilarkitekt og arbeider som daglig leder i Byggefirma Ivar Moum AS.
- Ingrid Rønning, 58 år, har vært medlem siden 2021. Hun er utdannet registrert revisor og arbeider som controller i Frøy Kapital AS.
- Eivind Sandø-Klemmetvoll, 43 år, har vært medlem siden 2022. Han har en mastergrad innen revisjon og regnskap og er daglig leder i Svolt Invest AS.
- Jorunn Løvseth, 53 år, har vært medlem siden 2023. Hun er utdannet jurist og arbeider som advokat og partner i Advokatkontoret Strand & Co ANS.
- Christian Langvatn, 47 år, har vært medlem siden 2024. Han er utdannet jurist og har en mastergrad i knowledge and innovation management og er viseadministrerende direktør og direktør for forretningsutvikling i Sticos AS.
- Bård Kalvik, 53 år, har vært ansatterepresentant i styret siden 2022. Han er autorisert finansiell rådgiver og jobber i dag i bankens bedriftsavdeling innenfor landbruk.
- Anne Hakvåg, 58 år, har vært ansatterepresentant i styret siden 2023. Hun er autorisert forsikringsrådgiver for privat- og bedriftsmarkedet og jobber som forsikringsrådgiver med fagansvar innenfor området
Godtgjørelse til styret besluttes av generalforsamlingen etter forslag fra generalforsamlingens valgkomité. Godtgjørelsen er fast, og fremgår av note 21 til årsregnskapet.
Banken har tegnet styreansvarsforsikring med en forsikringssum på 200 MNOK per forsikringstilfelle og totalt for alle sikrede i løpet av forsikringsperioden.
Risiko- og revisjonsutvalg
Banken har risikoutvalg og revisjonsutvalg, som hver er sammensatt med 3 av bankens styremedlemmer.
Utvalget forbereder styrets oppfølgings av regnskaps- og rapporteringsprosessen, og overvåker systemene for intern kontroll og risikostyring. Videre har utvalget løpende kontakt med bankens valgte revisor om revisjonen av årsregnskapet, samt at de vurderer og overvåker revisors uavhengighet.
Det samlede styret fungerer som godtgjørelsesutvalg med formål å påse at bankens godtgjørelsesordninger fremmer god styring og kontroll med bankens risikotaking.
Internrevisjon
Internrevisjonens hovedoppgave er å bekrefte at internkontrollen fungerer som forutsatt samt å påse at risikostyringstiltak er tilstrekkelige i forhold til bankens risikoprofil. Internrevisjonen rapporterer til styret og risiko- og revisjonsutvalget. Revisors rapporter og anbefalinger blir gjennomgått og forbedringstiltak implementeres fortløpende.
KPMG leverer internrevisjonstjenestene i Melhusbanken.
Revisor
Ekstern revisor velges av generalforsamlingen etter anbefaling fra revisjonsutvalget og innstilling fra styret. Ekstern revisor foretar den lovbestemte bekreftelsen av den økonomiske informasjon som gis i offentlige regnskap. Revisor presenterer hvert år hovedtrekkene i en plan for gjennomføring av revisjonsarbeidet. Ekstern revisor deltar i styremøtene som behandler årsregnskapet samt i revisjonsutvalget ved behandling av regnskapet.
Styret avholder årlig minst ett møte med revisor uten at adm. banksjef eller andre fra den daglige ledelsen er til stede. Ekstern revisor gir revisjonsutvalget en beskrivelse av hovedelementene i revisjonen, herunder om det er identifisert vesentlige svakheter i bankens interne kontroll knyttet til regnskapsrapporterings-prosessen. I tillegg bekrefter revisor sin uavhengighet og opplyser om hvilke andre tjenester enn lovpliktig revisjon som er levert i løpet
Deloitte AS er valgt som bankens revisor.
Selskapskapital og utbytte
Utbytte
Det er utarbeidet en forutsigbar utbyttepolitikk som skal gi eierne en god direkteavkastning gjennom årlig utbytte. Utbytte skal til enhver tid tilpasses bankens inntjenings- og egenkapitalsituasjon. Det skal tilstrebes å utbetale årlig utbytte tilsvarende 50 – 100% av eierandelskapitalens matematiske andel av bankens overskudd. Generalforsamlingen beslutter det årlige utbytte.
Egenkapitalemisjoner, utstedelse av fondsobligasjoner og opptak av ansvarlige lån besluttes av generalforsamlingen og skal i henhold til forskrift alltid ha en forhåndsgodkjennelse av Finanstilsynet. Tilsvarende behandling kreves ved fullmakter til tilbakekjøp av egne egenkapitalbevis. Slike tilbakekjøp har ikke skjedd, bortsett fra tilbakekjøp av små poster i forbindelse med utdeling til de ansatte som årlig bonus.
Bankens egenkapital
Det er styrets ansvar at banken til enhver tid har en egenkapital som er tilstrekkelig i forhold til bankens drift og i samsvar med de kapitalkrav som myndighetene setter. Grunnlaget for beregning av kapitalbehov er iht. lov og forskrifter som Finanstilsynet har beskrevet i kapitaldekningsregelverket. I samsvar med regelverket gjennomfører banken systematisk vurdering av samlet kapitalbehov i forhold til risikoprofil og bankens strategi. Analysen og vurderingen av kapitalbehovet er fremtidsrettet, og tar hensyn til planer, vekst og tilgang til egenkapitalmarkedene. Det tas også høyde for konjunkturer og finansieringsbehov. I tillegg foretar Finanstilsynet sine egne vurderinger av bankens kapitalbehov basert på Finanstilsynets metodikk og samlede skjønnsmessige vurderinger.
Likebehandling av egenkapitalbeviseiere og transaksjoner med nærstående
Egenkapitalbevisene utstedt av banken har alle samme klasse. Hvert egenkapitalbevis gir en stemme i egenkapitalbeviseiermøtene og gir samme rett til utbytte. Ved emisjoner gir samtlige egenkapitalbevis samme relative tegningsrett til nye egenkapitalbevis. Dersom dette prinsipp skal kunne fravikes, skal dette begrunnes. Banken har etablert et innsideregister med forpliktende avtaler, slik at alle transaksjoner med egenkapitalbevis til eller fra innsidere meldes til Oslo Børs/Euronext i henhold til børsreglementet.
Fri omsettelighet
Bankens egenkapitalbevis er fritt omsettelig og uten noen restriksjoner.
Informasjon og kommunikasjon
Banken legger ut finansiell kalender på Oslo Børs/Euronext, slik at alle på samme grunnlag skal kunne orientere seg om bankens regnskapsfremleggelser, utbyttedatoer og lignende. Alle transaksjoner fra innsidere meldes umiddelbart til Oslo Børs i henhold til børsens regelverk. Det gis ingen regnskapskommentarer før regnskapene er kjent og offentliggjort for allmennheten. Bankens hjemmeside benyttes til informasjon. Her legges også delårs- og årsregnskap ut.
Bankens ledergruppe
Adm. Banksjef, Ragnar Torland, rapporterer til styret og har det overordnede ansvaret for ledergruppen og bankens daglige drift. Ragnar er utdannet statsautorisert revisor fra Norges Handelshøyskole, med tilleggsutdannelse innen strategi og ledelse fra samme institusjon. Han har en variert yrkesbakgrunn med erfaring fra revisjon og rådgivning i et større internasjonalt revisjonsselskap, samt ledererfaring fra finansbransjen. Ragnar ble ansatt som banksjef i 2013.
Leder for Økonomi og Forretningsutvikling, Turid Vollan Riset, rapporterer til banksjef og fungerer som banksjefens stedfortreder. Turid har ansvar for intern og ekstern finansiell rapportering, likviditet, marked, IT, bærekraft, HR og eiendom. Hun er utdannet siviløkonom og har en variert bakgrunn med erfaring fra revisjon i PWC, økonomistyring ved NTNU og som adm.dir. i Sykehusapotekene Midt-Norge HF. Turid ble ansatt i 2017.
Leder for Privatmarked, Kjellaug Krogh, rapporterer til banksjef og har ansvar for bankens totale aktiviteter ut mot personmarkedet. Kjellaug har en bachelorgrad fra BI innenfor økonomi og markedsføring. Hun har hatt ulike roller i banken fra hun ble ansatt i banken, blant annet leder for Kundesenteret gjennom 9 år.
Leder for Bedriftsmarked, Bjørn Høiem, rapporterer til banksjef og har ansvar for bankens totale aktiviteter rettet mot bedriftsmarkedet og landbruket. Bjørn har en bachelorgrad fra BI innen økonomi og markedsføring. Før han begynte i banken, hadde han 16 års erfaring fra DnB, hvorav de siste 8 årene var i ulike lederposisjoner. Bjørn ble ansatt i 2022.
Kredittsjef, Simen Stubsjøen, rapporterer til banksjef. Simen har fagansvar for all kredittgivning og garantistillelser innenfor banken. I tillegg har han ansvaret for bankens funksjoner for verdisikring, inkludert kredittkontroll og misligholdsoppfølging. Han er utdannet siviløkonom fra Handelshøgskolen i Bodø og har bakgrunn som kredittrådgiver for bedriftsmarkedet i Danske Bank. Simen ble ansatt i 2023.
Leder for Marked & Forsikring, Eirik G. Sund, rapporterer til banksjef. Eirik har ansvar for bankens forsikringssalg og leder forsikringsavdelingen. I tillegg har han ansvaret for bankens markedsføring og sponsorarbeid. Eirik har en bakgrunn fra bank og forsikring, og har hatt lederroller i Danske Bank og IF Skadeforsikring. Han ble ansatt i 2022.
Leder Juridisk, Marte Risberg, rapporterer til banksjef og har ansvaret for bankens arbeid med forebygging av hvitvasking og svindel. Marte har en mastergrad i rettsvitenskap og har erfaring både fra kundeposisjoner og arbeid rettet mot forebygging av hvitvasking og svindel. Hun har vært ansatt i banken siden 2014.