Bærekraft og samfunnsansvar
Vi har nå lagt jubileumsåret 2025 bak oss. MelhusBanken har eksistert i 185 år som aktør i lokalsamfunnet, hvor vi har bidratt til å skape økonomisk utvikling, arbeidsplasser og muligheter for fremtidsrettet sparing. I forbindelse med jubileumsåret ble det gjennomført gaveutdeling, hvor alle ansatte fikk muligheten til å gi 5000 kroner til et valgfritt formål. Samlet sett utgjorde dette 375 000 kroner, fordelt på over 40 organisasjoner. Dette gjaldt blant annet gode formål som spenner fra barne- og ungdomsarbeid, kultur og idrett, til helse, miljø og frivillighet.
MelhusBanken har siden 1840 vært tuftet på aspekter knyttet til sosiale og forretningsetiske forhold. Med tiden og utviklingen i samfunnet ellers, har miljømessige forhold også blitt en viktig faktor. Følgelig har banken inkludert en ytterligere dimensjon i vårt samfunnsansvar. Begrepet «bærekraft» er en samlebetegnelse for miljømessige, sosiale og forretningsetiske forhold.
I utgangspunktet var MelhusBanken underlagt kravene om rapportering etter EUs CSRD (Corporate Sustainability Reporting Directive). Våren 2025 ble derimot rapporteringskravene lempet på, slik at små- og mellomstore selskaper ikke lenger var underlagt dette regelverket. Da CSRD først ble lansert, skulle reguleringen erstatte regnskapslovens krav til innhold om bærekraft i årsberetningen. Det er ingen formelle krav til CSRD rapportering for MelhusBanken sin del. At reguleringene er blitt lempet på, betyr likevel ikke at problemene har forsvunnet. Som lokalbank mener vi det er viktig å stå opp for vårt ansvar, og velger derfor frivilling rapportering etter VSME (Voluntary SME reporting standard) for regnskapsåret 2025.
Som en viktig del av bærekraftarbeidet i banken, er det også sentralt med tillit fra omverdenen og å sikre et godt omdømme. Bankens interessenter har forventninger til at banken utøver sin rolle som en ansvarlig samfunnsaktør. God eierstyring anses som en forutsetning for troverdighet overfor bankens ulike interessenter. Banken skal derfor følge Norsk anbefaling for eierstyring og selskapsledelse (NUES).
Bærekraft i Eika Alliansen
I 2025 ble Eika Bærekraft etablert som bankenes sentrale fagmiljø for bærekraft i alliansen. Enheten samler og formidler relevant innsikt, utvikler felles metodikk og verktøy tilpasset bankenes ressurser, og koordinerer initiativer på tvers av banker og konsernfunksjoner.
Rapportering – fra CSRD til VSME
Eika har de siste årene forberedt bankene på CSRD-rapportering gjennom et felles prosjekt. Etter EU-kommisjonens forenklingspakke («Omnibus I») og vedtak i 2025, ble terskelverdier hevet og CSRD vil dermed utgå for samtlige banker i alliansen. CSRD-prosjektet ble derfor avviklet våren 2025, samtidig som nyttige leveranser videreføres. I alliansen er VSME valgt som felles frivillig rapporteringsstandard i tråd med Finanstilsynets oppfordring.
VSME (Voluntary SME reporting standard) er en frivillig rapporteringsstandard på bærekraft for små og mellomstore bedrifter. Standarden er utviklet av EFRAG (European Financial Reporting Advisory Group) på oppdrag fra EU-kommisjonen. VSME er relevant for banker som ikke omfattes av CSRD, men som likevel ønsker å levere bærekraftsdata til markedet. På bakgrunn av EFRAGs standard, har Eika Bærekraft utarbeidet et rammeverk for rapportering etter VSME. Det er denne standarden vi i MelhusBanken nå har tatt i bruk som et vedlegg i vår årsrapport. VSME omfatter en «Grunnmodul» for forenklet rapportering, men også en «Detaljert modul». Vi har valgt å inkludere begge modulene, for å sikre mest mulig transparens ut i marked. Bankens VSME-rapportering er et viktig tiltak på veien mot netto-null innen 2050.
Styrket håndtering av ESG risiko
Parallelt med endringer i rapporteringslandskapet er tyngdepunktet i reguleringene i økende grad rettet mot risikostyring. Eika har derfor etablert et felles prosjekt for å støtte bankene i å møte nye krav i CRD6/CRR3 og tilhørende retningslinjer fra EBA. Prosjektet leverer felles metodikk, maler og veiledere som skal bidra til mer strukturert, dokumenterbar og proporsjonal håndtering av ESG risiko i bankene.
Felles klimaambisjon
Banken inngår i Eika Alliansens felles klimaambisjon, som gir en felles retning for klimaarbeidet i alliansen. Ambisjonen støtter bankenes arbeid med å prioritere relevante tiltak, utvikle grunnlag for oppfølging og bidra til en trygg og gradvis omstilling mot netto-null i 2050.
Operasjonell og strategisk bærekraftsstøtte
I tillegg til felles leveranser i alliansen har banken tilsluttet seg Eika Bærekrafts frivillige tilleggstjeneste for operasjonell og strategisk støtte i bærekraftsarbeidet. Tjenesten omfatter blant annet malverk og veiledning for rapportering etter VSME, metodikk og støtte til dobbel vesentlighetsanalyse, samt kurs og faglige nettverk. Formålet er å gi banken et helhetlig, koordinert og faglig robust rammeverk som styrker etterlevelse, kompetanse og gjennomføringsevne.
Bankens overordnede bærekraftarbeid
Melhusbanken har etablert egen policy for bærekraft. Banken er avhengig av tillit fra kunder, ansatte, myndigheter, egenkapitalbeviseiere og samfunnet ellers, for å kunne utføre vår forretningsvirksomhet og samfunnspålagte oppgaver som sparebank. For å opprettholde denne posisjonen, jobber vi aktivt med FNs bærekraftmål i vår virksomhet.
FNs prinsipper for bærekraftig bankdrift gir et rammeverk for å ta bærekrafttenkingen inn i en ny tid, i tråd med FNs mål for bærekraftig utvikling og Paris-avtalen. Banken respekterer og støtter opp om grunnleggende menneskerettigheter og anstendige arbeidsforhold, herunder FNs verdenserklæring om menneskerettigheter fra 1948, FNs konvensjon om økonomiske, sosiale og kulturelle rettigheter fra 1966, FNs konvensjon om sivile og politiske rettigheter fra 1966 og ILOs kjernekonvensjoner om grunnleggende rettigheter og prinsipper i arbeidslivet.
UN Global Compact er FNs organisasjon for bærekraftig næringsliv og verdens største initiativ for næringslivets samfunnsansvar. Initiativet fremmer 10 prinsipper som gir føringer for hvordan bedrifter kan sikre ansvarlig drift, herunder ivaretagelse av menneskerettigheter, anstendig arbeidsliv, antikorrupsjon og hensynet til klima/miljø, inkludert en føre-var-tilnærming til klima/miljø. Banken legger disse prinsippene til grunn i arbeidet med bærekraft, herunder i oppfølgningen av egen virksomhet, leverandører og andre forretningspartnere.
FNs 17 bærekraftmål utgjør verdens felles arbeidsplan for å utrydde fattigdom, bekjempe ulikhet og stoppe klimaendringene innen 2030. Banken har valgt ut 5 bærekraftmål som banken særlig kan bidra til, og som legges til grunn for bankens arbeid med bærekraft. Disse er:
Klima og miljø
Banken forplikter å ta hensyn til klima og miljø i egen drift, noe som innebærer å:
- måle og redusere bankens direkte og indirekte utslipp i tråd med nasjonale og internasjonale forventninger og mål
- inkludere klimarisiko i bankens risikovurderinger
- tilrettelegging for miljø- og klimavennlig adferd på arbeidsplassen, herunder å minimere virksomhetens avfallsmengde, resirkulere og gjenbruke så mye som mulig, m.fl.
- fremme dialog med sine viktigste interessenter for å påvirke dem til å ta klima- og miljøbevisste valg, og være åpne og redelige i sin rapportering av klimautslipp
Banken er sertifisert av Miljøfyrtårn, og rapporterer årlig iht. til denne sertifiseringen. Retningslinjer for håndtering av avfall, innkjøp og reise er en del av dette.
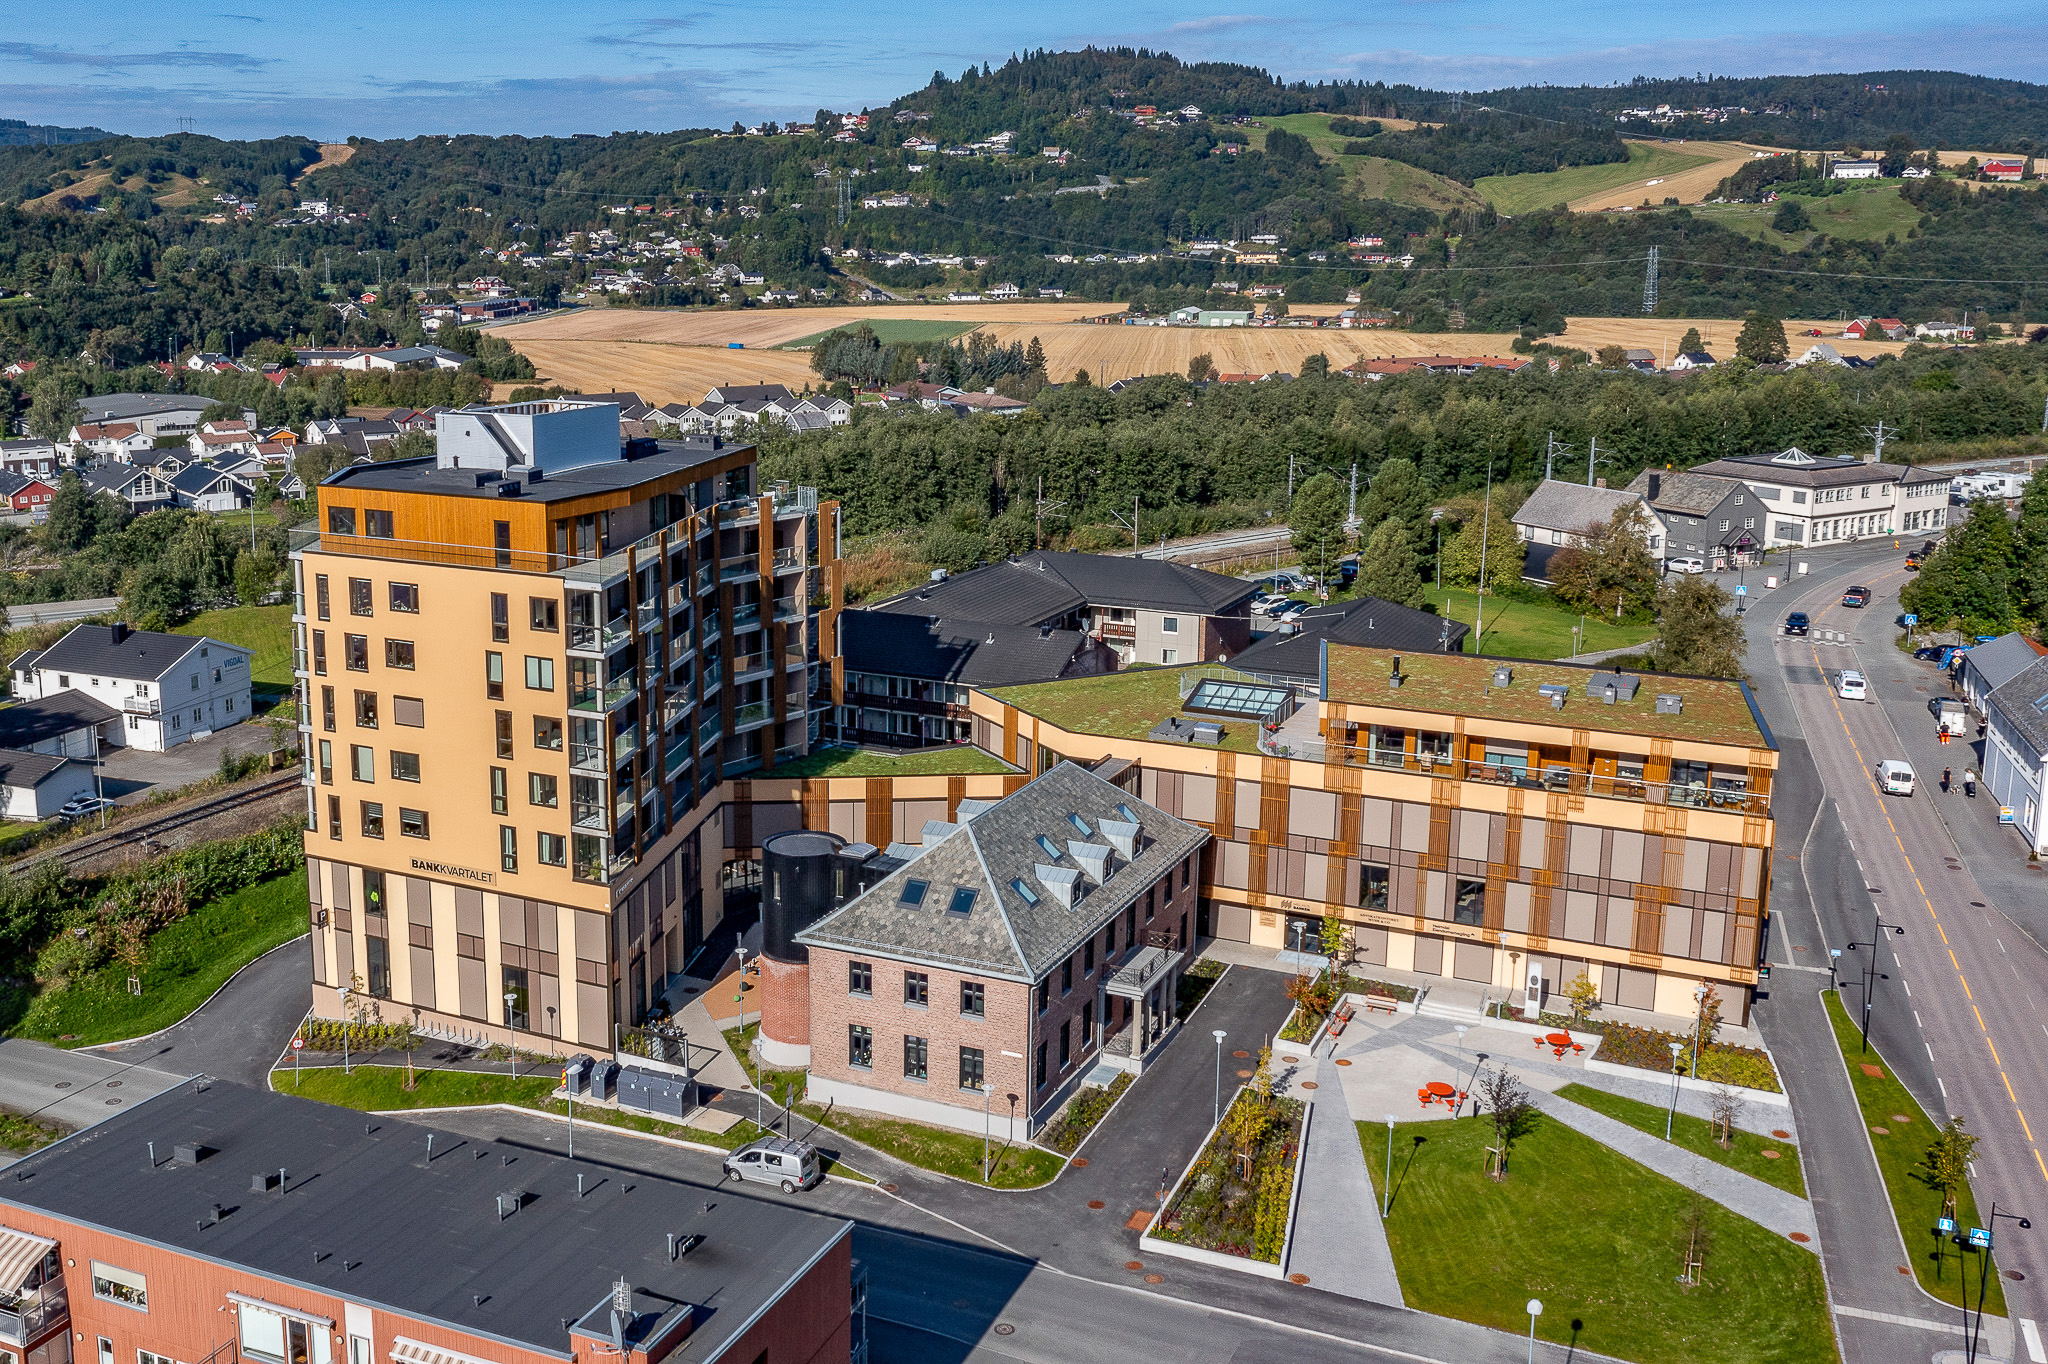
BREEAM er en internasjonalt anerkjent miljøsertifisering som dokumenterer at et bygg, anlegg eller område har gjennomført tiltak for å sikre økt bærekraft. Et bygg som er BREEAM-sertifisert har dokumentert at de gjennom hele byggeprosessen har fulgt BREEAM-metodikk. BREEAM stiller krav til hvordan man arbeider med prosjekteringen, valg av byggemetode, valg av materialer og dokumentasjon av alle disse prosessene. BREEAM har fem sertifiseringsnivå, hvor det for hvert nivå stilles ulike krav til utførelsen med tanke på miljøambisjonen. Disse kravene kommer i tillegg til lovpålagte krav. Sertifiseringen kommer ikke som en ferdig oppskrift, men er et verktøy som er forankret og brukes gjennom hele prosessen. Bankkvartalet på Melhus har blitt sertifisert BREEAM «Very good», som er nivå 3 av 5.
Som nevnt stiller BREEAM-sertifisering høyere krav til utførelsen enn de lovpålagte kravene. At Melhusbanken har valgt BREEAM «Very good» bidrar til at bransjen også beveger seg i en mer bærekraftig retning. Eksempelvis ved at leverandørene i større grad tilbyr produkter som tilfredsstiller krav i henhold til BREEAM, også i andre prosjekter.
Lokalt engasjement – bærekraftig lokalsamfunn
Som lokalbank har MelhusBanken en rolle ut over det å være bank i sitt nedslagsfelt. Banken er en viktig støttespiller for mange. Lag, foreninger og enkeltpersoner gjør en viktig jobb for barn, ungdom og eldre, og banken gir støtte til mange av disse. Gjennom hele 2025 har banken støttet opp og tilført verdi gjennom tilstedeværelse og økonomiske bidrag. Hvert år bevilges et betydelig beløp av årsresultatet til ulike formål i lokalsamfunnet, i 2025 ble det utbetalt til sammen ca. 5 millioner kroner. Støtten gis i form av gaver, sponsoravtaler, prosjektmidler og priser. Men vel så viktig som bankens bidrag er den store frivillige innsatsen som legges ned i lag og foreninger. Vi er imponert over det engasjementet vi møter, og gleder oss til videre samarbeid!
Gavemidler
I januar hvert år er det åpent for å søke om gavemidler fra banken, og de siste årene har bankens generalforsamling delt ut midler til om lag 50 ulike lokale lag og foreninger.
Sponsoravtaler
MelhusBanken er hovedsponsor for de fleste idrettslagene i kommunen, i tillegg til noen idrettslag i Trondheim Kommune. Betydelige beløp utbetales til utstyr, arrangementer og drift. Kombinasjonen av bankens pengebidrag og en stor frivillig innsats skaper mangfold, glede og mestring for mange innbyggere i nærmiljøet
Under er en oversikt over idrettslag hvor MelhusBanken var hovedsponsor i 2025.
Talentstipend
I 2025 videreførte MelhusBanken sin tradisjon med å dele ut talentstipend på 15 000 kr til 5 unge, lovende utøvere innen idrett. Stipendet skal være en inspirasjon og et bidrag til videre satsing for de som har vist særlig engasjement og ferdigheter på sitt område. Gjennom å støtte unge talenter ønsker banken å bidra til at flere får muligheten til å utvikle seg og realisere sine drømmer, til glede for både seg selv og lokalsamfunnet.
Prosjekter
Banken har også i 2025 bidratt med pengestøtte til lag og foreninger gjennom bankens prosjektmidler. Prosjektstøtte er forbeholdt konkrete prosjekter og investeringer med allmennytte – de skal komme til glede og nytte for flere. I 2025 ga banken støtte til over 50 ulike prosjekter. Nedenfor følger noen eksempler på hva prosjektmidlene ble brukt til i 2025.
- Gave i forbindelse med bankens 185-årsjubileum. I jubileumsåret fikk alle ansatte i MelhusBanken mulighet til å dele ut 5 000 kroner hver fra bankens gavefond til en organisasjon de har et nært forhold til. Totalt ble 375 000 kroner fordelt på over 40 organisasjoner med formål som barne- og ungdomsarbeid, kultur, idrett, helse, miljø og frivillighet. Blant mottakerne var blant annet Barnekreftforeningen, Mental Helse Ungdom, Norsk NCL-Forening, Sykehusklovnene og Norsk Luftambulanse. Denne gaven ga et personlig engasjement, og er et uttrykk for bankens samfunnsansvar og nærhet til lokalsamfunnet.
- Rusken-aksjon. Banken har i flere år vært med å arrangere Rusken-aksjon for grunnskolene i Melhus Kommune. Klassene som deltar får økt kunnskap om bærekraft og miljø, samt at kommunen vår blir finere og renere.
- Sentrumsuka. Siden MelhusBanken i 2023 tok initiativet til den første Sentrumsuka, har vi årlig fulgt opp med støtte både økonomisk og med organisering av arrangementet. Sentrumsuka har som formål å skape liv og aktivitet i Melhus sentrum, fordi et levende sentrum bidrar til å styrke det lokale næringslivet.
- Foredrag om psykisk helse. Gauldal FK og Hovin IL tok samarbeidet med initiativtakere for å få til en kveld rundt unge og psykisk helse. Banken ble med og støttet arrangementet økonomisk for at det skulle bli en realitet. Det ble en stor suksess med over 160 ungdommer og 80 foreldre til stede. Prosjektet, som heter BareSnakk, har mottatt mange positive tilbakemeldinger.
- MelhusBankens Talentpris. Talentprisen er et samarbeid mellom Melhus Janitsjarkorps, Kulturskolen i Melhus og MelhusBanken. Unge talenter innen musikk får muligheten til å vise seg fram, og mottar støtte til videreutvikling av musikken sin. Vi er stolte av å støtte unge talenter i regionen vår, og vi ser frem til å fortsette å feire musikalsk talent i årene som kommer.
- Jul i Melhus. MelhusBanken har i flere år støttet arrangementet Jul i Melhus, som arrangeres av Melhus Skolekorps. Dette arrangementet er en viktig del av julefeiringen i lokalsamfunnet, og vi er stolte av å kunne bidra til å skape en hyggelig og minneverdig opplevelse for alle involverte.
Podcasten ‘Med hjerte for Melhus’
Som et ledd i vårt samfunnsansvar har vi i MelhusBanken startet podcasten «Med hjerte for Melhus». Målet med podcasten er å løfte frem engasjerte mennesker, spennende prosjekter og gode historier fra lokalsamfunnet vårt. Vi ønsket å skape en kanal hvor både store og små initiativ kan få oppmerksomhet, og hvor vi kan bidra til økt fellesskapsfølelse og stolthet over å bo og virke i Melhus. Podcasten er et verktøy for å dele kunnskap, inspirere og bygge broer mellom folk, slik at lokalsamfunnet vårt kan vokse og utvikle seg videre i en positiv retning. Siden oppstarten i midten av september 2025 har episodene våre blitt lastet ned eller lyttet til over 4000 ganger, noe som viser at innholdet treffer og engasjerer mange i nærmiljøet.
Kompetanseutvikling i lokalsamfunnet
Hvert år, arrangerer banken kundearrangementer og temakvelder for å dele kompetanse, både i bankens regi alene og i samarbeid med andre aktører. I 2025 har banken gjennomført flere fagseminar med ulike tema som bærekraft og landbruk, personlig økonomi, og sparing. Banken har i en rekke år bidratt med å heve kunnskapsnivået innenfor våre fagområder til elever ved videregående skoler i Melhus kommune og sørdelen av Trondheim kommune. Både på egne foredrag, gjerne om personlig økonomi, og gjennom deltakelse på ulike messer. I år har vi besøkt Mehus Videregående skole og hatt innlegg om personlig økonomi og det å være i stand til å ta gode økonomiske valg. Ansatte i banken har bidratt på flere av Ungt entreprenørskap sine skolearrangementer i Melhus Kommune samt deltatt på yrkesmessa på Støren Videregående skole.
Bærekraft i kunderelasjonen
Bankenes rolle som drivkraft for vekst og utvikling for privatkunder, næringsliv og norske lokalsamfunn, vil fremover blir viktigere enn noen gang. Vårt rådgivningstilbud og nærhet til kundene vil gjøre oss til nøkkelaktører i omstillingen av bedrifter, og i å sikre ny aktivitet og arbeidsplasser når det som ikke er bærekraftig skal erstattes. Det viktigste bidraget banken kan gi til økt bærekraft, er å bidra til økt bærekraft hos kundene. Gjennom rådgivning og utforming av produkter kan banken bidra til mer bærekraftig adferd, både hos privat- og bedriftskunder.
MelhusBanken sitt samfunnsoppdrag er å skape muligheter og økonomisk trygghet for våre kunder gjennom helhetlig rådgiving. Dette innebærer at kundene skal få mer enn gode løsninger hos oss. Lån, forsikring og ulike spareløsninger leveres sammen med kompetent rådgivning slik at kundene får løsninger som er tilpasset deres livssituasjon og behov. Rådgivningen leveres på en personlig og forståelig måte. Gjennom kombinasjonen av produkter og rådgivning sørger vi for at kundene får langsiktige og bærekraftige løsninger for sin økonomi.
Banken skal ikke diskriminere enkelte kunder eller kundegrupper på grunnlag av alder, kjønn, etnisitet, religion, nasjonalitet, funksjonsevne eller sivil status.
Dette innebærer at prising og kredittvurdering baseres på objektive kriteriesett. Priser for de viktigste tjenestene skal være tilgjengelig på bankens nettsider og i bankens lokaler. Bankens informasjon til kundene ved tilbud om produkter og tjenester skal være nøyaktig, forståelig og pålitelig, og aldri være tvetydig eller egnet til å villede en kunde. Kunder skal alltid opplyses om de ulike risikoer som er tilknyttet produkter som tilbys.
Banken skal møte kundene med respekt, og finne gode løsninger som både tjener kunden og banken.. Bankens rådgivere skal følge retningslinjene for «God Skikk» i forbrukerforhold, som forvaltes av finansnæringens autorisasjonsordninger (FinAut).
Bedriftsmarked
Banken ønsker at kundene skal bidra til å skape en bærekraftig utvikling, gjennom å ha økt søkelys på miljø-, samfunns- og styringsmessige forhold i egen virksomhet. Dette innebærer blant annet at banken, for egne bedriftskunder, skal ha kjennskap til om
- varer og tjenester produseres på en bærekraftig måte
- kundene respekterer grunnleggende menneskerettigheter
- kundene forurenser miljøet
For BM-kunder kan klima- og bærekraftrisiko være vesentlig for flere bransjer og for ulike sikkerhetstyper. Banken har egne retningslinjer for vurdering av klima- og bærekraftrisiko i kredittsaken. I alle BM-kredittsaker skal derfor rådgiver utdype om kundens betjeningsevne og sikkerheter er eksponert for denne type risiko eller ikke, gjennom en vurdering av kundenes bransje, leverandører/kunder. Dersom kunden er utsatt for klima- og bærekraftrisiko skal det fremgå i hvilken grad og på hvilken måte kundens betjeningsevne og verdi av kundens eiendeler/bankens pantesikkerhet er risikoutsatt i forhold til klima- og bærekraftrisiko.
Ansvarlig utlånsvirksomhet skal sikres gjennom å øke bedriftenes bevissthet og praksis rundt temaer som miljø, etikk, samfunnsansvar, forretningsdrift og eierstyring. Det er innarbeidet spørsmål om ESG-risiko for bedriftskunder i kredittportal BM. Alle nye kredittsaker gjennomgår denne kartleggingen og dette er en del av den totale risikokartleggingen av bedriftene. Vi har løpende oversikt over utvikling i andel engasjement med gjennomført bærekraftvurdering, og resultatet av vurderingen.
De siste årene har banken dessuten fått tilgang til mer data om vår næringsportefølje. Dette gjelder energimerking og oppvarmingskarakter, men også fysisk risiko knyttet til området som eiendommen ligger på. Dette bidrar til å øke vår innsikt om bærekraft og tilhørende risiko.
Privatmarked
Bankens rådgivning overfor kunder skal alltid ha søkelys på kundens interesser og behov. Ved personlig salg og rådgivning skal kunden aldri tilbys et produkt kunden ikke har bruk for, og kunden skal aldri overtales til å bytte til et annet produkt med mindre det gir kunden en fordel. I forbindelse med låneopptak eller annen type finansiering skal banken utføre grundige og ansvarlige kredittvurderinger for å sikre at kundene har tilfredsstillende evne til å bære sin gjeld.
For bankens PM- kunder kan klima - og bærekraftrisiko anses som begrenset. Den fysiske risikoen for PM-porteføljen kan være knyttet til reduserte panteverdier for objekter som er utsatt for klimaendringer. Denne risikoen er også vurdert til å være lav på kort sikt med bakgrunn i de gode naturskadeforsikringsordningene som finnes og at klimapåvirkningene på kort sikt er små. På samme måte som for BM-kunder, har vi også på PM fått mer innsikt og data om porteføljens objekter. Dette er nyttig informasjon som det blir viktig for oss å implementere enda mer inn i bankens risikostyring i tiden fremover.
Grønne produkter
Grønt boliglån
MelhusBanken tilbyr grønt boliglån gjennom Eika Boligkreditt AS. For at kundene skal kvalifisere seg til grønt boliglån kreves det energimerke A eller B. Lånene har lavere rente enn ordinære boliglån. Energimerke A forutsetter at boligen har varmepumpe eller solenergi, i tillegg til bedre isolasjon og vinduer. Passivhus vil også få A. Energimerke B forutsetter bolig med varmepumpe eller solenergi og/eller bedre isolasjon og vinduer enn kravene i byggeforskriftene. I tillegg til oppvarming og isolasjon vil type bolig, byggeår og bruksareal påvirke energiklassen.
Grønt rehabiliteringslån
Gjennom Eika Boligkreditt AS tilbyr vi også grønt rehabiliteringslån dersom det er gjennomført tiltak som gir vesentlig forbedring av energistandard. Dette er definert som: Kunden skal gjennomføre tiltak på boligen som medfører at boligen oppnår minimum 30 % energibesparelse, og at sluttresultatet etter tiltakene gir energimerking D eller bedre. Rehabiliteringslån kan også tilbys dersom kunden har gjennomført tiltak tidligere, som har medført at boligen har oppnådd: Økning i energimerke på boligen med to nivåer og at boligen har energimerke D eller bedre.
Grønne billån
Grønne billån tilbys gjennom Eika Digitalbank AS. Finansieringen er forbeholdt biler med lavere karbonutslipp. Dette for å kunne påvirke flere kunder til å velge en miljøvennlig bil. På denne måten kan vi i fellesskap redusere karbonavtrykket.
Grønne lån til landbruket
Landbruket står for rundt 10 % av norske utslipp av klimagasser. Gjennom Landbrukets Klimakalkulator kan bøndene dokumentere hva de gjør, og deretter finne nye muligheter for å drive mer lønnsomt og fremtidsrettet. For MelhusBanken handler dette om veiledning og rådgivning av våre kunder for å sikre en bærekraftig retning, blant annet i form av klimavennlige investeringer. Dette kan være oppvarmingsanlegg uten bruk av fossile energikilder, utstyr med presisjonsteknologi og et aktivt forhold til grøfting/drenering av masser.
Sirkulær forsikring
Ved å tilby forsikring skaper vi forutsigbarhet og trygghet for kundene våre, og ivaretar kundenes verdier. Gjennom Fremtind bidrar vi til bærekraftig verdiskapning uten at det er motsetninger mellom vekst og utvikling og et bærekraftig fotavtrykk. Vi tar vare på kundene våre samtidig som vi tar sikte på de ressursene som allerede er i omløp, noe vi omtaler som sirkulær forsikring. Det mest effektive miljøtiltaket vårt er å forebygge, slik at skader ikke skjer, eller at vi har klart å begrense omfanget. Vår fagkunnskap skal hjelpe kunden med riktig råd til riktig tid, slik at skader kan unngås. Da sparer vi ressurser og det oppstår ikke avfall. Dersom skaden først har skjedd, etterstreber vi å reparere fremfor å kjøpe nytt. Ved å stimulere til gjenbruk, kan vi bidra til utvikling av reparasjonsøkonomien hvor gjenstander får en lengre levetid. Sirkulær forsikring innebærer både å ta vare på kundene og planeten vår samtidig.
Ansvarlig kapitalforvaltning
Både banken og bankens kunder plasserer betydelige penger i ulike aksje- og obligasjonsfond, og det er viktig at disse pengene investeres i bærekraftige virksomheter.
Eika Kapitalforvaltning (EKF) forvalter MelhusBankens likviditetsportefølje basert på selskapets gjeldende regelverk for bærekraftige investeringer. EKFs visjon er: “Derfor investerer vi ikke i hva som helst”, og det jobbes daglig med å fremme bærekraft i verdipapirfond og porteføljeforvaltningen. EKFs bærekraftstrategi innebærer å følge EUs bærekraftregelverk som er implementert i Norge. EUs bærekraftregelverk innebærer Taksonomiforordningen, Principal Adverse Impacts (PAI) og SFDR (Sustainable Finance Disclousure Regulation). SFDR omtales i Norge som “Offentliggjøringsforordningen”.
Bærekraftregelverket har flere konsekvenser for EKF:
- En konsekvens er at EKF ble underlagt strengere regler knyttet til dokumentasjon og rapportering av arbeidet med bærekraft
- En annen konsekvens er at EKF blant annet har kategorisert alle verdipapirfond som fond som fremmer ESG-forhold. Alle fond som forvaltes av EKF er det SFDR kategoriserer som artikkel 8-fond. Disse fondene skal bidra til å fremme blant annet miljømessige og/eller sosiale egenskaper. I tillegg har EKF integrert kartlegging av kundenes bærekraftpreferanser som en del av investeringsrådgivningen
EKF etterlever FNs prinsipper for ansvarlige investeringer (FN PRI). Signeringen innebærer:
- Integrasjon av ESG i alle ledd av forvaltningen
- Rapportering av aktiviteter og implementeringen av ESG i verdipapirfond og forvaltningsporteføljer
- Krav til samarbeid med andre investorer for å fremme ansvarlige investeringer
I selskapets “Retningslinjer for ansvarlige investeringer og integrering av bærekraftrisiko” og “Policy for utøvelse av eierskap” gis en nærmere beskrivelse av hvordan EKF forplikter seg til å etterleve bærekraftregelverket, og hvordan forvalterne jobber med bærekraft i det daglige. I tillegg har alle fond, som en del av fondets prospekt og vedtekter, også informasjon om hvordan fondet hensyntar bærekraft og hvordan fondet rapporterer i tråd med bærekraftregelverket. På selskapsnivå, foretar EKF en årlig rapportering på selskapets viktigste negative bærekraftindikatorer, omtalt som PAI.
EKF følger oljefondets ekskluderingsliste, og ekskluderer selskaper som bryter med forventingene til ansvarlige investeringer. Eksempelvis ved at selskapene investerer i kull, tobakk, alvorlig miljøskade og grove menneskerettighetsbrudd. EKF skal utøve et aktivt eierskap i selskapene det investeres i. Det innebærer at man som aksjeeier, på vegne av andelseierne, søker å påvirke et selskap i ønsket retning gjennom dialog og stemmegivning.
Brudd på EKFs forventninger vil i første omgang føre til dialog med selskapet, ved å innhente selskapets respons og påfølgende vurdering av hvilke tiltak som kan iverksettes. Brudd med EKFs retningslinjer, kan føre til at verdipapirer utstedt av selskapet vil bli vurdert som solgt ut av porteføljen dersom andre virkemidler ikke vurderes som mer egnet.
Alle fond i fondslisten som publiseres på EKFs nettside har fått en bærekraftscore av Morningstar. Denne scoren er basert på hvordan de underliggende selskapene som fondene har investert i, påvirker miljømessige forhold, sosiale forhold og selskapsstyring. EKF benytter denne bærekraftscoren for rangering av fondene på fondslisten, der flere eikespirer betyr bedre score på bærekraft.
Klimaregnskap
Klimaregnskap er et av arbeidsmålene i felles klimaambisjon og et viktig utgangspunkt for å redusere bankens egne klimagassutslipp og finansierte utslipp. Ved utarbeidelsen av bankens klimaregnskap, har vi benyttet Finans Norge sin veileder. Denne veilederen bygger på PCAFs metodikk for å beregne finansierte klimagassutslipp.
Et sentralt verktøy i arbeidet med å identifisere konkrete tiltak for å redusere klimagassutslipp, er å utarbeide klimaregnskap. Dette er også en forutsetning for å kunne følge opp utslippene over tid. Informasjonen som benyttes i et klimaregnskap stammer både fra eksterne og interne kilder, og blir omregnet til tonn CO2-ekvivaltenter. Klimaregnskap bygges opp av to innsatsfaktorer: Informasjon om virksomhetens aktiviteter og informasjon om aktivitetenes utslippsfaktorer. Det skilles mellom tre ulike "scoper" som representerer de tre ulike områdene direkte utslipp, indirekte utslipp innenfor banken og indirekte utslipp utenfor banken.
Scope 1: Direkte utslipp
Direkte utslipp fra eget utstyr og produksjon. MelhusBankens forretningsstrategi handler om å levere gode digitale produkter og god rådgivning. Bankdrift genererer derfor i liten grad direkte utslipp.
Scope 2: Indirekte utslipp innenfor banken
Indirekte utslipp i form av innkjøpt energi for oppvarming av bankens lokaler. Med bankens lokaler menes det det hovedkontoret på Melhus, samt avdelingskontorene Heimdal, Trondheim, Korsvegen og Ler.
Scope 3: Indirekte utslipp utenfor banken
Indirekte utslipp knyttet til kjøp eller finansiering av varer og tjenester. I følge GHG-protokollen (Greenhouse Gas Protocol) kan disse utslippene deles inn i 15 ulike kategorier, som kan oppstå både oppstrøms- og nedstrøms i bankens verdikjede. Utslipp som forekommer oppstrøms, kan være fra innkjøpte varer og tjenester. Eksempelvis flyreiser i jobbsammenheng, ansattes reiser til og fra jobb, avfallshåndtering og innkjøpte varer. Nedstrømsutslipp er utslipp fra solgte varer og tjenester. Dette er eksempelvis transport, bruk og sluttbehandling av solgte produkter. Det mest betydningsfulle utslippet for finansforetak er gjennom bankens investeringer - såkalte finansierte utslipp. Disse utslippene genereres gjennom utlån og investeringer. Eksempelvis i form av utlån til bolig, bil, landbruk og investeringer i selskaper.
Bærekraft i eget hus
Kompetanse
Banken skal ha søkelys på ansattes kompetanseutvikling, slik at ansatte sikres utviklingsmuligheter uavhengig av kjønn og andre mangfoldparametere. Kunnskap om bærekraft hos bankens ansatte er nøkkelen til godt bærekraftarbeid og rådgivning. Ved deltakelse i ulike autorisasjonsordninger i bank og forsikring, samt gjennom Eika Skolens tilbud, kan banken tilby ansatte god kompetanseutvikling på en rekke viktige områder. Banken skal også gjennomføre jevnlig utviklingssamtaler med alle ansatte for å kartlegge og fremme ansattes motivasjon og mestring.
Arbeidsmiljø og interne forhold
MelhusBanken skal være en attraktiv arbeidsgiver med høyt engasjement og kompetanse blant bankens ansatte. Bankens ansatte skal bli sett, hørt og tatt med på råd. Banken verdsetter organisering i fagforeninger og de fleste ansatte er medlem i Finansforbundet. I generalforsamlingen er en fjerdedel av medlemmene ansatte, og to av styremedlemmene i bankens styre er valgt blant de ansatte.
Banken hadde ved slutten av året 74 ansatte (72,3 åv) i bankdrift, samt 3 ansatte (1,5 åv) innenfor renhold/vaktmester.
Banken er i en fase hvor flere ansatte har blitt og blir pensjonister, som gjør at vi står i et generasjonsskifte. Sammen med behovet for å øke bankens ressurser innenfor kontroll/styring og deler av kundeaktiviteten, har dette medført et høyt antall nyansettelser de siste årene. Kombinasjonen av ansatte med lang erfaring i banken og nyansatte gir en god dynamikk i organisasjonen.
Bankens leverandører
Banken skal velge leverandører som er opptatt av samfunnsansvar, og som produserer varer og tjenester på en lønnsom, anstendig og bærekraftig måte. Det er viktig at bankens leverandører opptrer redelig og ordentlig, og har ordnede arbeidsforhold, og at de sikrer at virksomheten drives i samsvar med alle relevante lover og regler for etisk forretningspraksis. Det er viktig at bankens leverandører tar hensyn til menneskerettigheter og arbeidslivsstandarder, klima og miljø samt bekjemper hvitvasking, terrorfinansiering og korrupsjon i alle sine aktiviteter (som beskrevet i UN Global Compact).
Det gjelder også for bankens leverandører av finansielle investeringer, som for eksempel bankens beholdning av papirer for likviditetsformål.
Redegjørelser i henhold til åpenhetsloven er offentligjort på bankens nettsider, og vil oppdateres innen 30. juni hvert år.
Likestilling og mangfold
MelhusBanken har gjennom flere år arbeidet målrettet for å styrke likestilling, inkludering og mangfold i hele organisasjonen. Arbeidet bygger på bankens verdier og samfunnsrolle, og speiler vårt ønske om å være en arbeidsplass som både representerer og responderer på mangfoldet i lokalsamfunnet vi er en del av. Gjennom dialog med tillitsvalgte og systematiske kartlegginger har vi over tid utviklet en mer kunnskapsbasert og strategisk tilnærming til likestillings- og mangfoldsarbeidet.
For å oppnå fornøyde kunder og være en attraktiv arbeidsplass, må vi speile samfunnet vi er en del av. Ulikhet i kjønn, alder, etnisitet, seksuell orientering, kulturell bakgrunn, funksjonsevne, livssyn, kompetanse og erfaring gir oss flere perspektiver og gjør oss sterkere rustet til å løse utfordringer og skape de beste kundeopplevelsene.
Likestilling og mangfold lønner seg og er dessuten etisk viktig.
MelhusBanken jobber med dette området sammen med tillitsvalgte, og benytter følgende arbeidsmetodikk i arbeidet:
- Undersøke om det finnes risiko for diskriminering eller andre hindre for likestilling
- Analysert årsakene til identifiserte risikoer
- Iverksatt egnede tiltak
- Vurdert resultatene av punkt 1) og 3)
I 2025 har banken arbeidet systematisk, målrettet og praktisk med mangfold og likestilling.
Spesielt har vi lyktes med:
- Mangfold i rekruttering
- Bedre kjønnsbalanse i finalerunder i rekrutteringer
- Reduksjon av lønnsgap
- Styrking av intern mobilitet
- Mer strukturert tilrettelegging
- Økt mangfoldskompetanse blant ansatte og ledere
Flere tiltak er godt etablert og gir målbare resultater, og 2025 fremstår som et år med tydelig modning av arbeidet på tvers av organisasjonen.
Handlingsplan for 2026 på dette området er vedlagt årsrapporten.
Kartlegging av lønnsforskjeller og ufrivillig deltid
Tabellen nedenfor gjengir status på lønnsforskjeller i banken, samt fordeling av kvinner og menn på ulike stillingsnivåer i banken.
| Indikator | 2025 | 2024 |
|---|---|---|
| Antall ansatte bankdrift - Menn | 31 | 29 |
| Antall ansatte bankdrift - Kvinner | 43 | 40 |
| Andel kvinner i ledergruppe | 50 % | 50 % |
| Andel kvinner mellomledernivå | 45 % | 45 % |
| Andel kvinner administrasjon/backoffice | 61 % | 63 % |
| Andel kvinner rådgivere PM | 62 % | 64 % |
| Andel kvinner rådgivere BM | 56 % | 56 % |
| Andel kvinner i styret | 50 % | 50 % |
| Gjennomsnittslønn bankdrift - Menn | 858 698 | 823 295 |
| Gjennomsnittslønn bankdrift - Kvinner | 772 702 | 731 911 |
| Uttak av foreldrepermisjon (dagsverk) - Menn | 186 | 75 |
| Uttak av foreldrepermisjon (dagsverk) - Kvinner | 0 | 0 |
| Sykefravær - Menn | 3,30 % | 0,70 % |
| Sykefravær - Kvinner | 7,00 % | 2,40 % |
| Korttid sykefravær (totalt) | 1,65 % | 0,50 % |
| Langtids sykefravær (totalt) | 3,79 % | 2,10 % |
| Fravær pga syke barn (dagsverk) - Menn | 22 | 20 |
| Fravær pga syke barn (dagsverk) - Kvinner | 51 | 62 |
| Andel deltid bankdrift - Menn | 0 % | 0 % |
| Andel deltid bankdrift - Kvinner | 11,60 % | 10,00 % |
| Gjennomsnittslønn ledere - Kvinner | 1 223 938 | 1 154 095 |
| Gjennomsnittslønn ledere - Menn | 1 355 195 | 1 214 101 |
| Kvinners lønn i % av menns (ledere) | 90,3 % | 95,1 % |
| Gjennomsnittslønn øvrige ansatte - Kvinner | 712 157 | 687 313 |
| Gjennomsnittslønn øvrige ansatte - Menn | 762 622 | 729 343 |
| Kvinners lønn i % av menns (øvrige ansatte) | 93,4 % | 94,2 % |
HMS
Det har i 2025 ikke forekommet skader eller ulykker i virksomheten.
Banken har vært igjennom store endringer siste år, med rekruttering og omorganisering, som isolert sett kan være en faktor som i stort har påvirket sykefraværet, uten at dette er dokumentert. Men vi ser at det har vært en negativ utvikling på sykefraværsområdet i 2025, og det jobbes godt med oppfølging og tilrettelegging på individnivå, samt på systemnivå med god samhandling med verneombud og tillitsvalgt der det er aktuelt.
Banken har etablert AMU på slutten av 2025, med oppstart primo 2026. Det vil bli gjennomført lovpålagt opplæring av medlemmene av AMU innenfor HMS. Banken har et velfungerende samarbeid mellom ledelse og verneombud og tillitsvalgte, som sammen jobber for å ivareta arbeidsmiljølovens regler om arbeidsmiljø og HMS.
All deltid i banken er frivillig, og del av livsfasepolitikken i banken.
Det har i 2025 ikke forekommet skader eller ulykker i virksomheten. Korttid sykefravær for 2025 ble på 1,3 %, mot 0,5 % i 2024, hvorav egenmeldt fravær utgjør 0,8 % mot 0,7 % i 2024. Langtidsfravær utgjorde i sum 3,3 % i 2025, mot 2,1 % i 2024. Fravær barn ble i 2025 0,4 % mot 0,4 % i 2024. Totalt sykefravær for 2025 ble 5,3 % mot 3,4 % i 2024.
Antihvitvask og terrorfinansiering
Banker spiller en viktig rolle i kampen mot økonomisk kriminalitet. MelhusBanken jobber kontinuerlig for å unngå at banken blir misbrukt i hvitvasking og terrorfinansiering. Banken skal etterleve Hvitvaskingsloven med forskrifter, og gjør løpende vurderinger av hvordan risiko for hvitvasking og terrorfinansiering treffer vår virksomhet.
Bankens styre har vedtatt policy for antihvitvask. Dokumentet gir en oversikt over virksomhetens overordnede retningslinjer, herunder krav og rammer knyttet til risiko for hvitvasking, terrorfinansiering og sanksjonsbrudd i virksomheten. MelhusBankens risikoprofil er et resultat av bankens overordnede strategi, rammer og krav på dette området. Det er utarbeidet rutiner og retningslinjer som omhandler hvordan rådgiver skal gjennomføre kundetiltak, undersøke mistenkelige transaksjoner/adferd, og eventuelt rapportere videre Økokrim.
Banken har kontinuerlig fokus på kompetanseheving innenfor området. Alle ansatte gjennomfører opplæring tilpasset egen rolle innenfor området hvitvasking og terrorfinansiering, dette inkluderer også bankens styre. Antihvitvask er kvartalsvis tema i bankens styremøter.
Svindelsaker
Gjennom de siste par årene, ser man en økende tendens i samfunnet til at kunder blir kontaktet av useriøse aktører med mål om å begå bedrageri gjennom å for eksempel tilegne seg påloggings- og kortinformasjon, eller inngå tvilsomme investeringer.
Banken jobber forebyggende ved å gi informasjon om typiske svindelmodus på våre hjemmesider og i andre kanaler. I tillegg benytter banken kunstig intelligens og maskinlæring for å avdekke transaksjoner som avviker fra kundens forventede adferd. Anti-svindel-systemet har gitt Eika-bankene en markant nedgang i svindelsaker. Viktig for både kundene og banken.